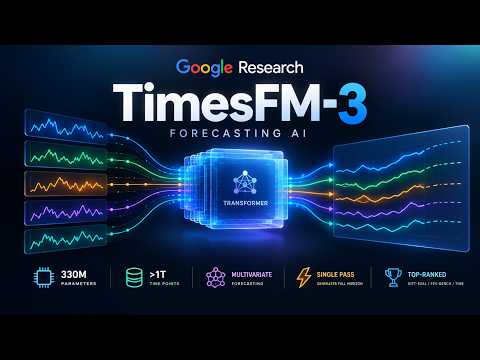
TimesFM-3 es el nuevo modelo de inteligencia artificial de Google Research diseñado para realizar pronósticos multivariados de series temporales. Cuenta con 330 millones de parámetros y fue preentrenado utilizando más de 1 billón de puntos temporales de series reales y sintéticas. A diferencia de las versiones anteriores de TimesFM, puede analizar varias series relacionadas simultáneamente y generar predicciones sin necesidad de un ajuste específico para cada tarea.
La predicción de series temporales es fundamental para sectores como finanzas, comercio electrónico, logística, energía, manufactura y planificación empresarial. Hasta ahora, muchos modelos de forecasting analizaban una única variable a partir de su propio historial. TimesFM-3 cambia este enfoque al incorporar relaciones entre diferentes series y variables conocidas del pasado o del futuro.
¿Qué es TimesFM-3?
TimesFM-3 es un modelo fundacional para series temporales desarrollado por Google Research. Está basado en una arquitectura Transformer decoder-only y ha sido entrenado específicamente para forecasting multivariado.
Las versiones anteriores de TimesFM, hasta TimesFM 2.5, estaban orientadas principalmente a escenarios univariados: el modelo recibía una serie temporal y utilizaba su propio historial para realizar una predicción.
TimesFM-3 puede trabajar con múltiples objetivos relacionados, variables históricas y variables cuyo comportamiento futuro ya es conocido.
¿Qué significa que TimesFM-3 sea multivariado?
En una situación real, una variable rara vez evoluciona completamente aislada. Por ejemplo, las ventas de helados pueden estar relacionadas con el tráfico de personas, el clima, promociones, días festivos y las ventas de productos similares.
Un modelo univariado puede observar únicamente el historial de ventas. En cambio, un modelo multivariado puede aprender relaciones entre diferentes series.
Los tres tipos de entradas que admite TimesFM-3
1. Múltiples objetivos
TimesFM-3 puede realizar predicciones conjuntas para varias series objetivo. Esto permite modelar relaciones entre diferentes productos, regiones, tiendas o indicadores.
2. Covariables del pasado
Las covariables históricas son variables que solamente están disponibles hasta el momento actual. Un ejemplo sería el tráfico registrado anteriormente en una tienda.
3. Covariables conocidas del futuro
También puede utilizar variables cuyos valores futuros ya se conocen. Entre los ejemplos se encuentran calendarios de promociones, eventos programados o determinados días festivos.
Una característica importante es que estos escenarios pueden utilizarse zero-shot, es decir, sin realizar un ajuste específico del modelo para cada tarea.
¿Cómo funciona la arquitectura de TimesFM-3?
La arquitectura de TimesFM-3 mantiene un backbone basado en un Transformer decoder-only. Sin embargo, incorpora mecanismos diseñados específicamente para trabajar con múltiples series temporales.
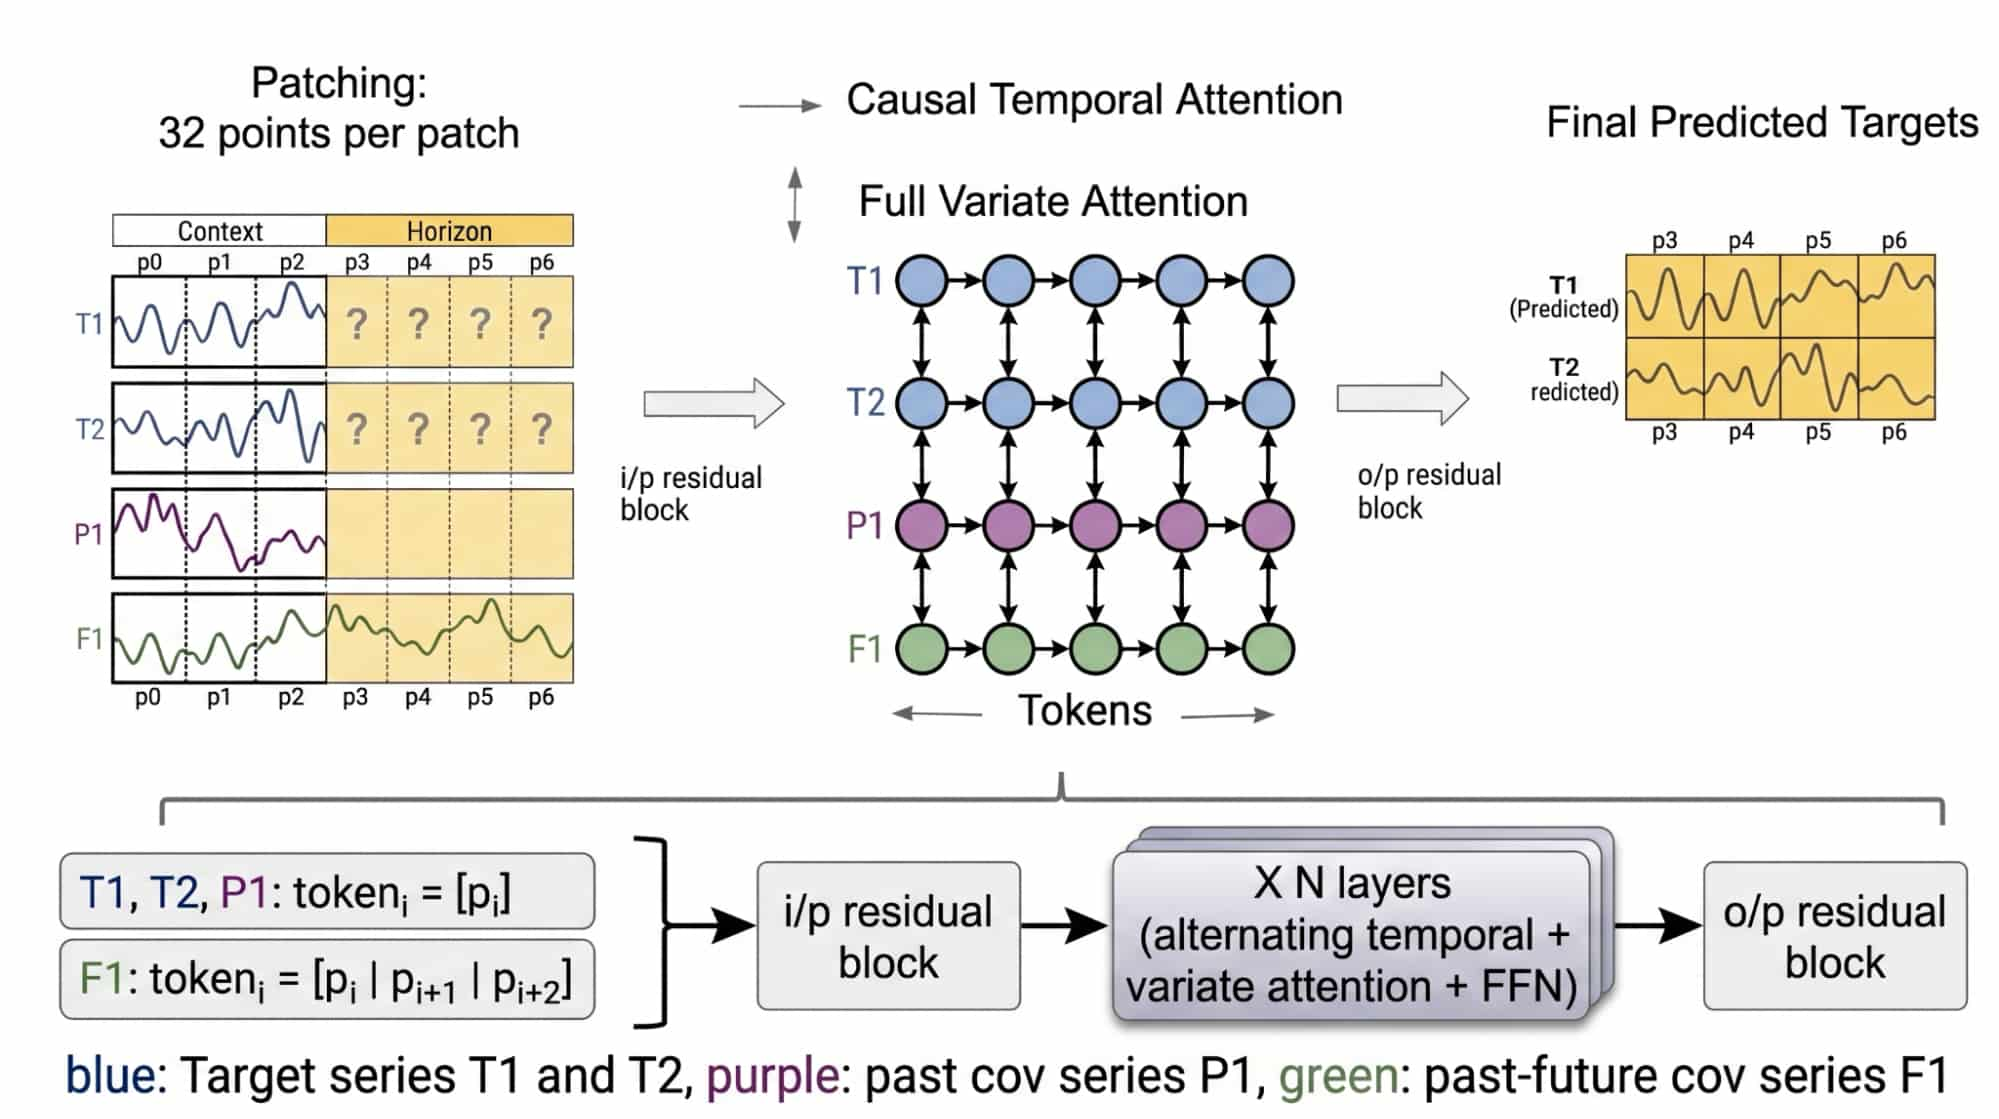
Parches de 32 pasos
Los puntos temporales consecutivos se agrupan en bloques o patches de 32 pasos. Esta representación permite procesar secuencias temporales de una manera más eficiente.
Además, las series se normalizan individualmente para evitar que las diferencias de escala entre variables dominen el proceso de aprendizaje.
Atención temporal causal
La primera forma de atención funciona horizontalmente dentro de la estructura de tokens. Se trata de una atención estrictamente causal que limita la información disponible a los pasos anteriores de la misma serie.
Esta característica ayuda a evitar que información futura se filtre accidentalmente durante la predicción.
Atención entre variables
La segunda forma de atención funciona verticalmente y permite que un token consulte otras series en el mismo instante temporal.
De esta manera, el modelo puede aprender correlaciones entre diferentes variables.
TimesFM-3 y la predicción en una sola pasada
Otra modificación importante está relacionada con la generación del horizonte de predicción.
Las versiones anteriores de TimesFM decodificaban un patch cada vez. Ese enfoque puede aumentar la latencia y el coste computacional, además de introducir errores acumulativos a medida que se generan nuevos pasos.
TimesFM-3 utiliza Contiguous Patch Masking, una estrategia de entrenamiento asociada con TiRex.
En lugar de generar necesariamente cada bloque de forma secuencial, se añaden tokens enmascarados correspondientes al horizonte completo. El modelo puede procesar estos tokens simultáneamente mediante sus capas de atención.
¿Qué son los cuantiles de TimesFM-3?
TimesFM-3 no se limita a producir un único valor puntual. Para cada objetivo proporciona 9 cuantiles, desde el percentil 10 hasta el percentil 90.
Esto permite representar diferentes escenarios posibles alrededor de una predicción central y resulta especialmente relevante en aplicaciones donde existe incertidumbre.
| Cuantil | Interpretación |
|---|---|
| P10 | Escenario situado en el extremo inferior de la distribución prevista. |
| P20 | Escenario bajo. |
| P30 | Escenario relativamente bajo. |
| P40 | Zona inferior alrededor de la predicción. |
| P50 | Mediana de la distribución. |
| P60 | Zona superior alrededor de la predicción. |
| P70 | Escenario relativamente alto. |
| P80 | Escenario alto. |
| P90 | Escenario situado en el extremo superior. |
¿Para qué sirve TimesFM-3?
El enfoque multivariado de TimesFM-3 puede resultar relevante para diferentes tipos de problemas de forecasting.
- Retail: predicción de ventas de productos relacionados.
- Finanzas: análisis de múltiples indicadores temporales.
- Logística: estimación de demanda y planificación de inventario.
- Energía: pronóstico de consumo y demanda.
- Manufactura: planificación basada en múltiples variables operativas.
- Marketing: análisis temporal de campañas y promociones.
- Transporte: análisis de tráfico y demanda.
- Planificación empresarial: previsión de diferentes indicadores simultáneamente.
TimesFM-3 frente a las versiones anteriores
| Característica | TimesFM hasta 2.5 | TimesFM-3 |
|---|---|---|
| Enfoque principal | Univariado | Multivariado |
| Relaciones entre series | Limitadas por el enfoque de una serie | Atención entre variables |
| Parámetros | Depende del checkpoint | 330 millones |
| Preentrenamiento | Modelos anteriores | Más de 1 billón de puntos temporales |
| Covariables | Más limitadas | Pasadas y pasadas-futuras |
| Predicción probabilística | Según versión/configuración | 9 cuantiles por paso |
| Generación del horizonte | Decodificación progresiva | Predicción mediante patches enmascarados |
¿Cómo se compara TimesFM-3 con otros modelos?
Google Research evaluó TimesFM-3 en diferentes benchmarks de forecasting, incluyendo GIFT-Eval, fev-bench y TIME.
Según los resultados comunicados por Google, TimesFM-3 obtuvo el mejor rango promedio entre modelos fundacionales preentrenados en los tres benchmarks, considerando métricas puntuales y probabilísticas.
Las comparaciones incluyeron modelos como Chronos-2, la familia Toto 2.0 y TimesFM-2.5.
¿TimesFM-3 se puede utilizar comercialmente?
El código del repositorio de TimesFM está publicado bajo la licencia Apache-2.0. Sin embargo, los pesos de TimesFM 3.0 para PyTorch se distribuyen bajo timesfm-non-commercial-license-v1.0.
De acuerdo con la información proporcionada para el lanzamiento, los pesos están restringidos a uso no comercial y no productivo.
Esto significa que TimesFM-3 puede utilizarse actualmente para tareas como investigación y benchmarking dentro de los términos de su licencia, pero la licencia de los pesos no permite simplemente desplegar el modelo como una API comercial de forecasting en producción.
Para proyectos que necesitan una opción con licencia Apache-2.0 para uso en producción, la documentación del lanzamiento señala a TimesFM 2.5 como alternativa.
¿Dónde descargar TimesFM-3?
Los pesos de TimesFM-3 están disponibles en Hugging Face y el código fuente se encuentra en el repositorio de Google Research.
Antes de utilizar el modelo en un proyecto, especialmente si existe una finalidad comercial, es recomendable revisar directamente los términos de licencia vigentes de los pesos y del repositorio.
Ver TimesFM-3 en Hugging Face Ver repositorio en GitHub Leer investigación de Google¿Qué diferencia a TimesFM-3 de un modelo tradicional de forecasting?
Los modelos tradicionales de series temporales suelen diseñarse alrededor de una tarea o conjunto de datos específico. Dependiendo de la metodología, pueden requerir ingeniería de características, entrenamiento y ajuste para cada caso.
TimesFM-3 pertenece a una generación diferente de modelos fundacionales. Su objetivo es aprovechar el conocimiento obtenido durante el preentrenamiento para resolver diferentes problemas de predicción mediante un enfoque zero-shot.
La incorporación de múltiples series es especialmente importante porque muchas aplicaciones empresariales tienen estructuras donde las variables están relacionadas.
Ventajas técnicas de TimesFM-3
Forecasting multivariado
Puede analizar varias series relacionadas dentro del mismo proceso de predicción.
Zero-shot
Está diseñado para utilizar diferentes tipos de entradas sin fine-tuning específico de cada tarea.
Predicción probabilística
Genera nueve cuantiles para representar distintos niveles de incertidumbre.
¿Qué significa para el futuro de la inteligencia artificial?
TimesFM-3 refleja una tendencia creciente hacia los modelos fundacionales especializados en datos temporales. El objetivo no es solamente predecir el siguiente valor de una serie, sino aprender patrones generales que puedan transferirse entre diferentes dominios.
La capacidad multivariada también acerca estos modelos a escenarios empresariales donde los indicadores están interconectados. Ventas, inventario, promociones, tráfico, clima y calendario pueden formar parte de un mismo problema de forecasting.
Sin embargo, la disponibilidad técnica de un modelo no es el único factor que determina si puede utilizarse en producción. El rendimiento en datos propios, los costes computacionales, la infraestructura y, especialmente, las condiciones de licencia deben evaluarse antes de implementar una solución.
Preguntas frecuentes sobre TimesFM-3
Conclusión
TimesFM-3 representa una evolución importante de TimesFM hacia el forecasting multivariado. Su arquitectura combina patches temporales, atención causal dentro de cada serie y atención completa entre variables para aprender relaciones entre múltiples señales.
Con 330 millones de parámetros y un preentrenamiento basado en más de 1 billón de puntos temporales, el modelo está diseñado para realizar predicciones zero-shot y generar tanto valores puntuales como cuantiles probabilísticos.
Los resultados publicados por Google Research muestran un desempeño destacado en los benchmarks GIFT-Eval, fev-bench y TIME entre los modelos fundacionales evaluados. No obstante, quienes quieran utilizarlo en producción deben prestar especial atención a la licencia de los pesos de TimesFM-3, que actualmente establece restricciones de uso no comercial y no productivo.